
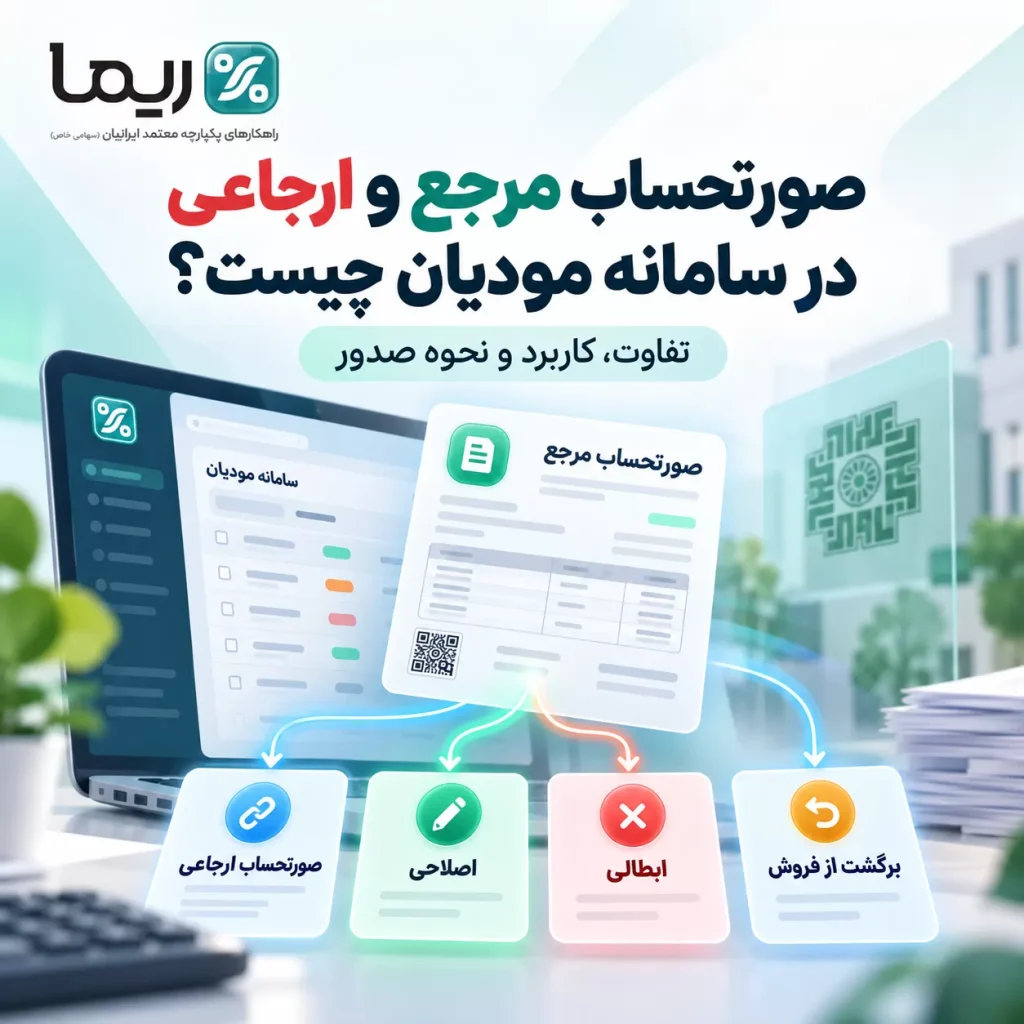
صورتحساب مرجع و ارجاعی در سامانه مودیان چیست؟
تفاوت، کاربرد و نحوه صدور صحیح
وقتی یک صورتحساب الکترونیکی در سامانه مودیان ثبت شد، برای اصلاح، برگشت کالا یا لغو معامله نباید صرفاً یک فاکتور جدید و مستقل صادر کرد.
در اینجا دو مفهوم کلیدی وارد فرایند میشوند: صورتحساب مرجع و صورتحساب ارجاعی.
شناخت رابطه این دو، پایه صدور صحیح صورتحسابهای اصلاحی، ابطالی و برگشت از فروش است.
پاسخ کوتاه
صورتحساب مرجع صورتحسابی است که یک صورتحساب بعدی به آن ارجاع داده میشود؛ معمولاً صورتحساب اصلی فروش و در برخی زنجیرهها، صورتحساب اصلاحی یا برگشت از فروشِ واجد شرایط نیز میتواند مرجع مرحله بعد قرار گیرد.
صورتحساب ارجاعی صورتحساب جدیدی است که برای اصلاح، برگشت از فروش یا ابطال صادر میشود و با درج شماره منحصر به فرد مالیاتی صورتحساب مرجع به سند قبلی متصل میشود.
به بیان ساده: مرجع «سندی است که به آن برمیگردیم» و ارجاعی «سندی است که تغییر بعدی را ثبت میکند».
«صورتحساب ارجاعی» به معنی واگذاری صدور فاکتور به شخص یا شرکت دیگر نیست. در ادبیات سامانه مودیان، این اصطلاح به صورتحسابهای اصلاحی، برگشت از فروش و ابطالی گفته میشود که به یک صورتحساب قبلی ارجاع دارند.
صورتحساب مرجع در سامانه مودیان چیست؟
برای فهم ساده مفهوم «مرجع»، یک معامله را از ابتدا در نظر بگیرید. فروشنده کالا یا خدمت را میفروشد و اولین صورتحساب الکترونیکی را صادر میکند. اگر بعداً اتفاقی رخ دهد که لازم باشد اطلاعات آن معامله تغییر کند، کالا برگشت بخورد یا اصل معامله لغو شود، سامانه باید بداند این تغییر مربوط به کدام صورتحساب قبلی است.
همان صورتحساب قبلی که مبنای صدور سند جدید قرار میگیرد، صورتحساب مرجع است. در دستورالعملهای سامانه مودیان، صورتحساب اصلی فروش میتواند با وضعیتهای مقرر مرجع قرار گیرد و همچنین در زنجیرههای بعدی، صورتحساب اصلاحی یا برگشت از فروش واجد شرایط نیز میتواند مبنای ارجاع بعدی شود.
صورتحساب مرجع، سندی است که «وضعیت قبلی معامله» را نشان میدهد و صورتحساب ارجاعی برای ثبت تغییر نسبت به آن صادر میشود.
صورتحساب ارجاعی در سامانه مودیان چیست؟
پس از ثبت صورتحساب الکترونیکی، تغییرات بعدی معامله باید با حفظ ردپای سند قبلی ثبت شوند. به همین دلیل، بهجای اینکه صورتحساب ثبتشده را مانند یک فایل معمولی ویرایش کنیم، یک صورتحساب جدید با موضوع مناسب صادر میشود و شماره منحصر به فرد مالیاتی صورتحساب مرجع در آن درج میشود.
به این صورتحساب جدید، صورتحساب ارجاعی گفته میشود. سه موضوع اصلی صورتحساب ارجاعی عبارتاند از: اصلاحی، برگشت از فروش و ابطالی.
تفاوت صورتحساب مرجع و ارجاعی در یک نگاه
| موضوع | صورتحساب مرجع | صورتحساب ارجاعی |
|---|---|---|
| نقش | مبنای وضعیت قبلی معامله | ثبت تغییر نسبت به وضعیت قبلی |
| ارتباط سیستمی | شماره مالیاتی آن در سند بعدی استفاده میشود | شماره منحصر به فرد مالیاتی مرجع را در خود دارد |
| موضوع سند | میتواند اصلی یا در زنجیره مجاز، سند ارجاعی قبلی باشد | اصلاحی، برگشت از فروش یا ابطالی |
| کاربرد | شناسایی سندی که باید اثر آن تغییر کند | اعمال اصلاح، کاهش/برگشت یا لغو معامله |
| اثر حسابداری و مالیاتی | مبنای محاسبه تغییر | آثار تغییر نسبت به مرجع در دوره مربوط منعکس میشود |
چرا شماره صورتحساب مرجع اینقدر مهم است؟
صورتحساب ارجاعی باید به معامله قبلی متصل باشد تا سامانه بداند تغییر جدید مربوط به کدام فروش است. این اتصال از طریق شماره منحصر به فرد مالیاتی صورتحساب مرجع انجام میشود.
بدون این ارتباط، سند جدید ممکن است بهعنوان یک معامله مستقل پردازش شود و بهجای اصلاح سابقه قبلی، یک سابقه جدید ایجاد کند.
سامانه میتواند مسیر «اصلی ← اصلاحی ← برگشت/اصلاح بعدی» را ردیابی کند.
صدور فاکتور جدید بدون ارجاع، ممکن است بهجای اصلاح فروش قبلی یک فروش تازه تلقی شود.
در اسناد ارجاعی، اثر تغییر نسبت به مرجع اهمیت دارد؛ نه اینکه کل معامله دوباره از ابتدا ثبت شود.
انواع صورتحساب ارجاعی در سامانه مودیان
صورتحساب اصلاحی
زمانی کاربرد دارد که اصل معامله برقرار است اما اطلاعات قابلاصلاح صورتحساب نیاز به تغییر دارد؛ مانند برخی مبالغ، مقادیر یا اطلاعات مجاز طبق آخرین دستورالعمل فنی. اطلاعات پایهای مانند هویت خریدار، نوع/الگوی صورتحساب و برخی اقلام کلیدی محدودیت اصلاح دارند.
برگشت از فروش
زمانی صادر میشود که پس از فروش، بخشی از کالا یا خدمت کاهش یافته یا برگشت داده شده است. در این حالت، مقدار/تعداد مرتبط باید نسبت به مرجع کاهشی باشد و قواعد مخصوص برگشت از فروش رعایت شود.
صورتحساب ابطالی
زمانی کاربرد دارد که اصل معامله نباید به شکل ثبتشده باقی بماند؛ برای مثال عدم تحقق معامله، اشتباه در اطلاعات خریدار یا برگشت کامل اقلام در مواردی که دستورالعمل صدور ابطالی را مقرر میکند.
نوع صورتحساب ارجاعی باید بر اساس ماهیت اتفاق انتخاب شود: خطای قابل اصلاح، برگشت واقعی کالا/خدمت یا لغو/بیاعتباری معامله. انتخاب اشتباه سند ارجاعی میتواند زنجیره صورتحساب را پیچیدهتر کند.
صورتحساب اصلاحی چگونه به صورتحساب مرجع متصل میشود؟
در صورتحساب اصلاحی، فروشنده یک صورتحساب جدید صادر میکند و شماره منحصر به فرد مالیاتی صورتحساب مرجع را در فیلد مربوط درج میکند. نوع و الگوی صورتحساب ارجاعی باید مطابق قواعد دستورالعمل باشد و اطلاعات نهایی معامله در قالب اصلاحشده ثبت شود.
نکته مهم این است که همه فیلدها آزادانه قابل تغییر نیستند. برای مثال، تغییر اطلاعات هویتی خریدار یا تغییرات بنیادی در الگوی صورتحساب معمولاً از مسیر «اصلاحی» انجام نمیشود و باید سناریوی صحیح دیگری، از جمله ابطال و در صورت لزوم صدور صورتحساب اصلی جدید، بررسی شود.
اگر معامله واقعی است اما مبلغ واحد یا تخفیف در صورتحساب به اشتباه ثبت شده و آن قلم طبق آخرین دستورالعمل قابل اصلاح است، یک صورتحساب اصلاحی با ارجاع به شماره مالیاتی سند مرجع صادر میشود؛ نه یک فروش جدید و مستقل.
صورتحساب برگشت از فروش چه زمانی صادر میشود؟
اگر پس از صدور صورتحساب اصلی یا صورتحساب واجد شرایط، بخشی از کالا یا خدمت برگشت داده شود یا مقدار معامله کاهش پیدا کند، صورتحساب برگشت از فروش کاربرد دارد. این سند نیز باید به صورتحساب مرجع متصل باشد.
مقدار یا تعداد کالا/خدمت در برگشت از فروش نسبت به مرجع باید کاهشی باشد.
برگشت از فروش مسیر اصلاح هویت خریدار نیست؛ این اطلاعات تابع محدودیتهای دستورالعمل هستند.
در قواعد منتشرشده برای برگشت کامل تمام اقلام، مسیر صورتحساب ابطالی پیشبینی شده است.
صورتحساب ابطالی چه رابطهای با صورتحساب مرجع دارد؟
ابطالی نیز یک صورتحساب جدید است که به شماره مالیاتی مرجع ارجاع میدهد. هدف آن اصلاح یک عدد جزئی نیست؛ بلکه نشان دادن این است که صورتحساب مرجع، با توجه به واقعیت و ضوابط مربوط، نباید به همان شکل اثرگذار باقی بماند.
وقتی با اسناد و مدارک مشخص شود معامله اساساً محقق نشده است.
در مواردی که اطلاعات پایه خریدار باید تغییر کند و از مسیر اصلاحی قابل انجام نیست.
در قواعد مربوط به برگشت کامل همه اقلام، ابطال مرجع مطرح میشود.
جزئیات انتخاب بین اصلاحی، ابطالی و برگشت از فروش را در مقاله
«صورتحساب اصلاحی، ابطالی و برگشت از فروش در سامانه مودیان»
کامل توضیح دادهایم.
زنجیره صورتحساب مرجع و ارجاعی چگونه شکل میگیرد؟
یکی از نکات مهم این است که «مرجع» همیشه لزوماً همان فاکتور اولیه روز اول نیست. اگر یک صورتحساب اصلاحی یا برگشت از فروش معتبر صادر شده و بعداً دوباره نیاز به تغییر مجاز وجود داشته باشد، ممکن است طبق قواعد سامانه همان سند جدید بهعنوان مرجع مرحله بعد مورد استفاده قرار گیرد.
صورتحساب اصلی
ارجاعی اصلاحی
اصلاح/برگشت بعدی مجاز
ابطال
در صدور چندمرحلهای، انتخاب اشتباه شماره مرجع میتواند ارتباط زنجیره اسناد را بههم بزند. قبل از ارسال سند جدید، وضعیت آخرین صورتحساب مرتبط و امکان قانونی ارجاع به آن را در کارپوشه یا نرمافزار ارسال کنترل کنید.
نحوه صدور صورتحساب ارجاعی؛ مراحل پیشنهادی
نقش شماره منحصر به فرد مالیاتی در صورتحساب ارجاعی
هر صورتحساب الکترونیکی دارای شماره منحصر به فرد مالیاتی است. هنگام صدور صورتحساب ارجاعی، شماره صورتحسابی که قرار است مرجع قرار گیرد در سند جدید درج میشود. همین ارتباط است که باعث میشود سامانه، اصلاح یا ابطال را به معامله قبلی متصل کند.
اگر درباره ساختار این شناسه سوال دارید، راهنمای
«شماره منحصر به فرد مالیاتی چیست؟»
را نیز مطالعه کنید.
۴ مثال کاربردی برای انتخاب صورتحساب مرجع و ارجاعی
مبلغ واحد اشتباه ثبت شده اما معامله برقرار است
اگر قلم اشتباه طبق آخرین دستورالعمل قابل اصلاح باشد، صورتحساب قبلی مرجع قرار میگیرد و صورتحساب اصلاحی با درج شماره مالیاتی مرجع صادر میشود.
بخشی از کالا توسط خریدار برگشت داده شده
صورتحساب مرتبط مرجع قرار میگیرد و فروشنده برای کاهش مقدار واقعی معامله، صورتحساب برگشت از فروش صادر میکند.
صورتحساب برای خریدار اشتباه صادر شده
هویت خریدار از اطلاعات پایهای است که نباید با یک اصلاح ساده جایگزین شود. بسته به شرایط، صورتحساب قبلی مرجع ابطال قرار میگیرد و در صورت وجود معامله واقعی، صورتحساب اصلی جدید با اطلاعات درست صادر میشود.
فاکتور قبلاً اصلاح شده و دوباره نیاز به تغییر دارد
در این حالت نباید خودکار به اولین صورتحساب اصلی برگردید. وضعیت زنجیره و آخرین سند واجد شرایط مرجع شدن را بررسی و سند جدید را به مرجع صحیح متصل کنید.
اثر صورتحساب ارجاعی بر سوابق مالیاتی چیست؟
هدف سند ارجاعی این نیست که معامله قبلی را از تاریخچه حذف کند؛ بلکه تغییر جدید را با حفظ ارتباط با سابقه قبلی ثبت میکند. به همین دلیل، در گزارشها و خلاصه عملکرد مالیات بر ارزش افزوده، آثار اسناد ارجاعی میتواند بهصورت تعدیل نسبت به مرجع دیده شود.
این موضوع مخصوصاً وقتی صورتحساب مرجع در یک دوره مالیاتی و سند ارجاعی در دوره بعد صادر شده باشد اهمیت دارد. در اطلاعیههای سازمان درباره صورتحسابهای ارجاعی نیز تأکید شده که آثار تغییر نسبت به صورتحساب مرجع در دوره صدور سند ارجاعی لحاظ میشود.
فقط «مبلغ نهایی فروش» را کنترل نکنید. شماره مرجع، دوره صدور، وضعیت واکنش خریدار، نوع سند ارجاعی و انعکاس آن در خلاصه عملکرد نیز باید با دفاتر و اسناد تجاری شما تطبیق داده شود.
اشتباهات رایج در صورتحساب مرجع و ارجاعی
اگر هدف اصلاح معامله قبلی است، صدور صورتحساب اصلی تازه بدون ارجاع میتواند سابقهای مستقل ایجاد کند.
در زنجیرههای چندمرحلهای، باید آخرین مرجع مجاز و مرتبط با وضعیت واقعی معامله انتخاب شود.
اطلاعات پایه خریدار محدودیت اصلاح دارند و در بسیاری از این موارد، مسیر ابطال و صدور سند صحیح مطرح میشود.
در برگشت کامل همه اقلام، قواعد منتشرشده مسیر ابطالی را پیشبینی کردهاند.
صورتحسابهای ارجاعی نیز حسب نوع و شرایط میتوانند در کارپوشه خریدار نیازمند بررسی باشند؛ وضعیت را پس از ارسال پیگیری کنید.
دستورالعمل فنی صورتحساب الکترونیکی بهروزرسانی میشود؛ پیش از اجرای سناریوهای حساس، نگارش جاری سازمان را ملاک قرار دهید.
چکلیست قبل از ارسال صورتحساب ارجاعی
زنجیره صورتحسابها را منظمتر مدیریت کنید
در کسبوکارهایی که تعداد صورتحسابها بالاست، پیدا کردن مرجع صحیح، مدیریت سوابق اصلاحی و ابطالی و پیگیری وضعیت ارسال میتواند زمانبر و مستعد خطا باشد.
راهکارهای ریما برای ثبت، ارسال و مدیریت صورتحسابهای الکترونیکی طراحی شدهاند تا فرایندهای سامانه مودیان برای تیم مالی ساختارمندتر و قابل پیگیریتر باشد.
مطالب مرتبط پیشنهادی
پرسشهای رایج درباره صورتحساب مرجع و ارجاعی در سامانه مودیان
صورتحساب مرجع چیست؟
صورتحسابی است که مبنای صدور یک صورتحساب ارجاعی قرار میگیرد و شماره منحصر به فرد مالیاتی آن در سند ارجاعی درج میشود.
صورتحساب ارجاعی چیست؟
صورتحساب جدیدی است که برای اصلاح، برگشت از فروش یا ابطال صادر و به یک صورتحساب مرجع متصل میشود.
انواع صورتحساب ارجاعی کداماند؟
سه موضوع اصلی صورتحساب ارجاعی عبارتاند از صورتحساب اصلاحی، صورتحساب برگشت از فروش و صورتحساب ابطالی.
آیا میتوان صورتحساب ثبتشده را مستقیم ویرایش کرد؟
برای تغییرات پس از ثبت، فرایند از طریق صدور صورتحساب ارجاعی متناسب انجام میشود تا سابقه قبلی حفظ و تغییر جدید به آن متصل شود.
اگر اطلاعات خریدار اشتباه باشد، صورتحساب اصلاحی بزنیم؟
اطلاعات هویتی خریدار جزو اطلاعات دارای محدودیت اصلاح است. بسته به وضعیت، معمولاً باید ابطال سند اشتباه و در صورت وجود معامله واقعی، صدور صورتحساب صحیح بررسی شود.
اگر بخشی از کالا برگشت بخورد چه صورتحسابی صادر میشود؟
در صورت کاهش واقعی بخشی از کالا یا خدمت، صورتحساب برگشت از فروش با ارجاع به مرجع مربوط صادر میشود و مقادیر باید مطابق قواعد جاری کاهشی باشند.
اگر تمام اقلام معامله برگشت داده شوند چه باید کرد؟
طبق قواعد منتشرشده برای صورتحساب برگشت از فروش، در بازگشت کامل همه اقلام باید مسیر صورتحساب ابطالی بررسی و اجرا شود.
آیا صورتحساب اصلاحی میتواند مرجع صورتحساب بعدی باشد؟
در زنجیرههای مجاز، صورتحساب اصلاحی یا برگشت از فروش واجد شرایط میتواند مرجع سند بعدی قرار گیرد؛ وضعیت و محدودیتهای آخرین دستورالعمل باید قبل از صدور کنترل شود.
جمعبندی
صورتحساب مرجع و ارجاعی در سامانه مودیان دو مفهوم بههمپیوستهاند. مرجع، سندی است که وضعیت قبلی معامله را نشان میدهد و صورتحساب ارجاعی با اشاره به شماره مالیاتی آن، تغییر جدید را ثبت میکند.
اگر معامله برقرار است اما اطلاعات قابلاصلاح نیاز به تغییر دارد، اصلاحی مطرح میشود؛ اگر بخشی از کالا یا خدمت واقعاً برگشته، برگشت از فروش کاربرد دارد؛ و اگر معامله باید بهطور کامل از وضعیت قبلی خارج شود یا اطلاعات پایهای خاصی اشتباه باشد، ابطالی میتواند مسیر صحیح باشد. مهمترین اصل این است که نوع سند و صورتحساب مرجع بر اساس واقعیت معامله و آخرین قواعد فنی سامانه مودیان انتخاب شوند.
